
Payoneer
Análises 4,4Categoria FinançasDownloads10.00M
Capturas de tela
Baixar
Baixe naGoogle PlayBaixe naApp StoreBaixe oArquivo APKPrós
- Interface intuitiva e fácil de usar.
- Suporte a múltiplas moedas.
- Taxas de câmbio competitivas.
- Transações internacionais rápidas.
- Suporte ao cliente eficiente.
Contras
- Taxas de manutenção mensais.
- Processo de verificação demorado.
- Limites de retirada restritivos.
- Taxas para transferências locais.
- Não disponível em todos os países.
 Análise por Appcracy
O primeiro tropeço com uma conta de pagamentos internacionais costuma surgir antes da primeira transferência: é preciso perceber que a aplicação acompanha uma relação financeira que também depende de dados correctos, do serviço que envia o dinheiro e do destino escolhido. Eu não a trataria como uma carteira que resolve tudo por si. A Payoneer faz mais sentido para quem recebe pagamentos ligados ao trabalho ou a um negócio e quer acompanhar essas movimentações no telemóvel, sem confundir essa conveniência com a garantia de que cada operação será instantânea ou sem passos adicionais.
Onde a utilização pode emperrar
Quando um pagamento esperado não aparece, é tentador concluir que a aplicação falhou. Na prática, eu começaria por separar o que está sob o meu controlo do que depende de terceiros: confirmar se estou a consultar a conta certa, rever os dados usados para receber e verificar com quem enviou o pagamento se a operação foi efectivamente iniciada. A aplicação ajuda a acompanhar a actividade, mas não consegue corrigir uma instrução preenchida com informação errada por quem paga.
Também convém distinguir uma transferência recebida de uma transferência que ainda está a ser processada. Eu evitaria repetir o pedido ou iniciar outra operação só por não ver uma alteração imediata; duas instruções semelhantes podem tornar a situação mais confusa. Primeiro, consultaria o histórico e os detalhes disponíveis, guardaria a referência da operação, se existir, e só depois procuraria apoio se a situação continuasse sem explicação.
Há ainda uma expectativa a ajustar: gerir pagamentos no telemóvel não transforma a aplicação num substituto completo da contabilidade. Para uma actividade profissional, eu usaria o histórico como apoio à reconciliação, mas manteria registos próprios de facturas, despesas e valores recebidos. Essa separação é especialmente útil quando há pagamentos de vários clientes ou em moedas diferentes.
Preparar a conta antes de depender dela
Antes de indicar os dados de pagamento a um cliente, eu confirmaria cuidadosamente o nome e os restantes elementos da conta que vou partilhar, comparando-os com as instruções apresentadas na própria plataforma. Um erro pequeno pode levar a uma troca de mensagens desnecessária com o pagador. Vale também a pena testar o percurso com uma operação real de baixo risco, quando isso for possível, em vez de estrear o processo no dia em que o dinheiro é urgente.
Na configuração, escolheria uma palavra-passe exclusiva e activaria as opções de protecção disponíveis na conta. O acesso financeiro num telemóvel merece cuidado semelhante ao acesso ao correio electrónico: se alguém controlar a caixa de entrada associada, pode complicar a recuperação de outras contas. Por isso, manter o dispositivo actualizado, bloquear o ecrã e evitar iniciar sessão em equipamentos partilhados são hábitos simples que reduzem exposição sem depender de qualquer função especial da aplicação.
Outro cuidado prático é perceber para que serve cada saldo ou registo antes de movimentar fundos. Se trabalho com pagamentos em moedas diferentes, não assumiria que o valor visível corresponde automaticamente ao montante que acabarei por gastar na minha moeda habitual. Antes de confirmar uma conversão ou transferência, leio o resumo apresentado e comparo o destino e o valor. Quando o custo total é importante, faço essa verificação antes de autorizar, não depois.
Vale a pena ler a seguir
No Android e no iOS, o Messenger muda o caminho até à conversa
Ludo King acerta no tabuleiro, mas se perde nos menus
Decor Life transforma a decoração num prazer solitário
Alibaba.com - Mercado B2B: A Revolução Silenciosa das Compras Digitais
Waze: Seu Copiloto Essencial no Trânsito Diário
Transforme o App ESPN em Sua Central Esportiva Personalizada
Recuperar o fluxo sem criar mais confusão
Se a aplicação parecer desactualizada ou uma página não carregar, eu começaria pelo básico: confirmar a ligação à Internet, fechar e voltar a abrir a aplicação e verificar se estou a usar a versão instalada mais recente. A versão 8.4.0 é a actual indicada para este serviço, e o requisito mínimo é Android 7.0; num dispositivo incompatível ou muito antigo, a experiência pode não ser a ideal. Estes passos não resolvem problemas do lado do serviço, mas ajudam a separar uma falha local de uma dificuldade ligada à conta ou à operação.
Se uma acção falhar, não repetiria várias vezes o mesmo envio sem primeiro consultar o histórico. Procuro perceber se a operação aparece como concluída, pendente ou indisponível e guardo os elementos úteis para explicar o caso ao apoio. Ao contactar a equipa, descrevo o que estava a tentar fazer, quando ocorreu e o que a aplicação mostrou, sem enviar palavras-passe nem códigos de autenticação. Uma descrição objectiva costuma ser mais útil do que uma mensagem vaga como “não funciona”.
Para quem recebe pagamentos de clientes, também ajuda criar um pequeno procedimento: confirmar a instrução enviada ao pagador, esperar pela confirmação do lado dele e só então procurar a entrada no histórico. Se o cliente diz que pagou, mas não consegue apresentar confirmação, o próximo passo pode estar com ele ou com o serviço que iniciou a transferência, e não numa nova tentativa dentro da aplicação. Esta distinção evita duplicações e conversas cruzadas.
Quando o problema pode estar fora da aplicação
Nem toda a demora ou recusa é causada pelo telemóvel. O pagador pode ter usado dados incompletos, o banco ou serviço de origem pode ainda estar a processar a operação, ou o destino pode não corresponder ao que foi indicado. Eu confirmaria primeiro estes pontos com a outra parte e só depois trataria a situação como uma falha técnica. Se a aplicação mostrar uma mensagem específica, guardaria o texto exacto para orientar a investigação.
Também não escolheria a Payoneer apenas por ser conhecida se o meu trabalho se resume a transferências locais ocasionais. Para isso, a aplicação bancária habitual pode ser mais directa, sobretudo quando todas as partes já usam o mesmo sistema. Já para quem trabalha com clientes internacionais, a gestão de pagamentos associada a várias moedas pode justificar uma ferramenta dedicada. A escolha depende do percurso real do dinheiro, não apenas da lista de funcionalidades.
Eu compararia ainda a conveniência com o custo e as condições aplicáveis a cada operação, consultando os detalhes antes de confirmar. Em serviços internacionais, o valor que chega ao destino pode depender de conversões e de etapas externas. Não assumiria que duas opções de transferência são equivalentes só porque ambas permitem movimentar dinheiro. Se a prioridade absoluta for simplicidade, um serviço local pode ganhar; se for organizar recebimentos profissionais provenientes de diferentes países, uma conta orientada para esse uso pode ser mais adequada.
O perfil de utilização também importa. Uma pessoa que vende serviços online e recebe de vários clientes pode beneficiar de consultar os movimentos num só lugar e de manter referências claras para a reconciliação. Em contrapartida, quem precisa de apoio presencial frequente, usa apenas dinheiro físico ou quer uma solução bancária completa para despesas do dia-a-dia pode preferir o banco ou uma alternativa mais alinhada com essas necessidades. Eu começaria por listar de onde vêm os pagamentos e para onde preciso de os enviar, antes de abrir mais uma conta.
Num dia normal, por exemplo, eu poderia terminar um trabalho remoto, confirmar com o cliente os dados de pagamento que lhe enviei e depois acompanhar a entrada pelo telemóvel. Quando o movimento surgisse, compararia o montante e a moeda com a factura, anotaria a data no meu registo e reservaria o valor necessário para impostos ou despesas. A aplicação facilita a consulta, mas a disciplina de separar dinheiro profissional e pessoal continua a ser minha responsabilidade.
O que é e como encaixa no trabalho online
Se você está no mundo dos negócios online ou trabalha como freelancer, provavelmente já ouviu falar do Payoneer. Mas se não, não se preocupe, porque estou aqui para compartilhar minha experiência com este app que promete facilitar nossas vidas financeiras no ambiente digital.
Como aplicação de finanças desenvolvida pela Payoneer Inc., o serviço é gratuito para instalar e tem classificação PEGI 3. Foi lançado em 24 de outubro de 2013 e conta com uma média de 4,4 estrelas, baseada em cerca de 145 mil classificações; ultrapassou também 10 milhões de instalações. Esses números mostram que é uma opção bastante conhecida, embora a popularidade, por si só, não prove que seja a melhor escolha para todos os percursos de pagamento.
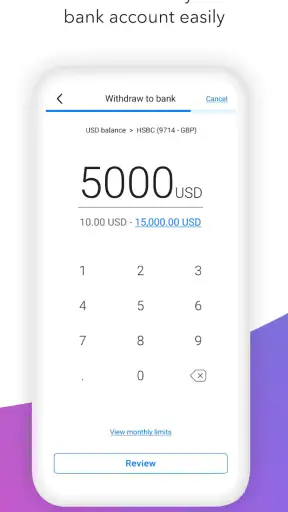
Basicamente, o Payoneer é um serviço de pagamentos online que permite a você receber e enviar dinheiro em diversas moedas ao redor do mundo. Pense nele como um intermediário que conecta suas contas bancárias locais com o mundo digital, permitindo que você faça transações internacionais quase sem esforço.
Facilidade de Uso
Uma das coisas que me chamou atenção foi a interface simples e intuitiva do app. Assim que você faz o login, já percebe que tudo foi pensado para ser funcional. As instruções são claras e não precisei de muito tempo para entender como tudo funciona. Para quem não é muito amigo da tecnologia, isso é uma grande vantagem!
Ainda assim, eu não confundiria uma interface acessível com um processo sem fricção em todas as situações. A parte mais simples é consultar a conta e orientar-me pela aplicação; a parte mais exigente é garantir que os dados e o percurso escolhidos correspondem ao que o pagador precisa. Se uso o serviço para trabalho, guardo as instruções de recebimento num local seguro e volto a confirmá-las antes de as enviar a um cliente novo. Esse hábito poupa tempo quando há pressa e reduz erros evitáveis.
Funcionalidades
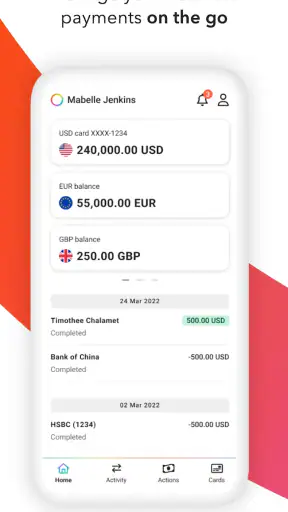
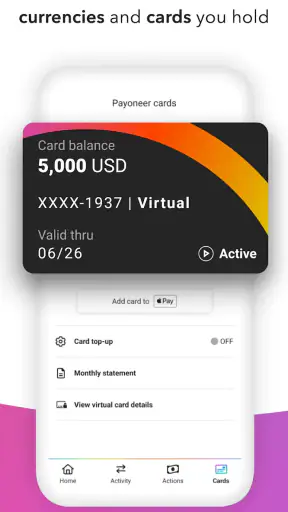
O app não é apenas sobre enviar e receber dinheiro. Ele oferece uma gama de funcionalidades que o tornam muito versátil. Por exemplo, você pode solicitar um cartão de débito, o que facilita a retirada de dinheiro em caixas eletrônicos ou até mesmo fazer compras online. Além disso, o suporte para múltiplas moedas é uma mão na roda para freelancers que trabalham com clientes de diferentes países.
Eu trataria o cartão como uma possibilidade a avaliar, não como motivo suficiente para abrir a conta. Antes de depender dele, confirmaria a disponibilidade e as condições aplicáveis ao meu caso dentro do serviço. O mesmo vale para levantamentos e compras: a conveniência de usar um cartão pode ser útil, mas não elimina a necessidade de verificar custos, limites e o valor final antes de cada decisão financeira. Para quem prefere transferir os recebimentos para o banco habitual e manter os gastos separados, essa opção pode nem ser necessária.
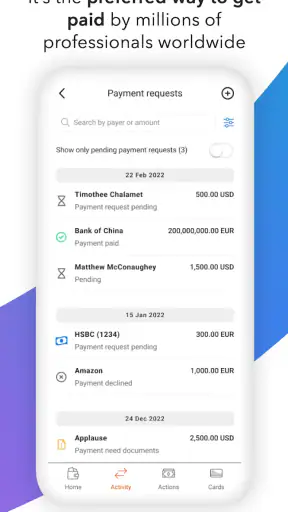
Outro ponto positivo é a capacidade de gerenciar suas transações de forma eficiente. O histórico de pagamentos é detalhado, e você pode facilmente consultar suas atividades financeiras, o que é ótimo para manter um registro organizado.
Uma utilização menos óbvia do histórico é investigar diferenças entre o que eu esperava receber e o que efectivamente aparece na conta. Em vez de olhar apenas para o saldo, comparo cada movimento com a factura ou com a confirmação do cliente. Se recebo pagamentos de várias pessoas, anoto uma referência curta no meu registo externo para não depender da memória. A aplicação pode ajudar a acompanhar o dinheiro; a classificação comercial continua a exigir um método consistente da minha parte.
Segurança e Suporte
Segurança é sempre uma preocupação quando se trata de finanças. Felizmente, o Payoneer leva isso muito a sério. Com autenticação de dois fatores e encriptação de dados, você pode ficar tranquilo sabendo que suas informações estão protegidas. Além disso, o suporte ao cliente é bastante responsivo, algo que infelizmente não encontramos em todos os serviços financeiros online.
Mesmo com protecções, eu manteria uma postura prudente: nunca partilharia códigos de acesso, confirmaria que estou a usar a aplicação legítima e teria cuidado com mensagens que tentem apressar uma decisão. Se perder o acesso ao telemóvel, o mais importante é proteger também o correio electrónico associado e seguir os meios oficiais de recuperação. Para uma dúvida sobre uma operação, preparo primeiro a data, o valor e a descrição que consigo consultar, sem incluir credenciais sensíveis.
A aplicação destina-se a adultos e jovens que precisam de gerir pagamentos de trabalho, mas a classificação PEGI 3 refere-se à adequação do conteúdo e não significa que uma conta financeira seja apropriada para qualquer idade ou situação. Eu recomendaria que cada utilizador avaliasse as regras e condições do serviço antes de o usar, sobretudo se pretende movimentar valores relevantes ou gerir receitas de uma actividade profissional.
Se você está considerando começar a usar o Payoneer, eu diria que vale a pena. Com uma interface amigável, múltiplas funcionalidades e segurança robusta, ele se destaca como uma ferramenta essencial para quem precisa lidar com transações internacionais frequentemente.
A minha recomendação é mais específica: considero-o uma opção a ponderar para freelancers e pequenos negócios que recebem internacionalmente e valorizam acompanhar os movimentos no telemóvel. Não o escolheria sem comparar o percurso completo, desde a origem do pagamento até à utilização ou transferência do saldo. A aplicação é gratuita, mas isso não significa que todas as operações o sejam; leio sempre as condições mostradas antes de confirmar. Se a sua actividade depende de pagamentos internacionais recorrentes, pode encaixar bem. Se precisa sobretudo de uma conta bancária quotidiana ou de uma solução para operações locais simples, começaria pela alternativa que já serve esse propósito.
Perguntas frequentes sobre Payoneer
O que é Payoneer e como funciona?
Payoneer é uma plataforma de pagamentos online que permite a empresas e freelancers enviar e receber pagamentos internacionais de forma rápida e segura. Funciona como uma ponte entre contas bancárias de diferentes países, facilitando transações em múltiplas moedas. Além disso, oferece serviços como cartões pré-pagos e transferências bancárias diretas.
Quais são as taxas associadas ao uso do Payoneer?
Payoneer cobra taxas variadas dependendo do tipo de transação. As taxas incluem uma taxa de manutenção anual para o cartão pré-pago, taxas de conversão de moeda e tarifas por saque em caixas eletrônicos. É importante revisar a tabela de tarifas no site oficial para entender todos os custos envolvidos antes de usar o serviço.
É seguro usar o Payoneer para transações financeiras?
Sim, o Payoneer é considerado seguro para transações financeiras. A plataforma utiliza tecnologia de criptografia de ponta para proteger dados sensíveis e segue rigorosos protocolos de segurança para prevenir fraudes. Além disso, é regulamentada por diversas autoridades financeiras ao redor do mundo, garantindo um nível adicional de proteção aos usuários.
Como posso criar uma conta no Payoneer?
Para criar uma conta no Payoneer, visite o site oficial e clique em "Registrar". Você precisará fornecer informações pessoais e financeiras, como nome, endereço e dados bancários. Após o envio, sua inscrição será revisada e, uma vez aprovada, você poderá começar a usar os serviços da Payoneer para gerenciar suas transações financeiras.
Quais são as principais vantagens de usar o Payoneer?
Entre as principais vantagens do Payoneer estão a capacidade de receber pagamentos de marketplaces globais, a conversão automática de moedas e a facilidade de saque em caixas eletrônicos ao redor do mundo. Além disso, o Payoneer oferece suporte ao cliente em vários idiomas e uma interface de usuário acessível, tornando o gerenciamento financeiro mais eficiente para profissionais e empresas.


